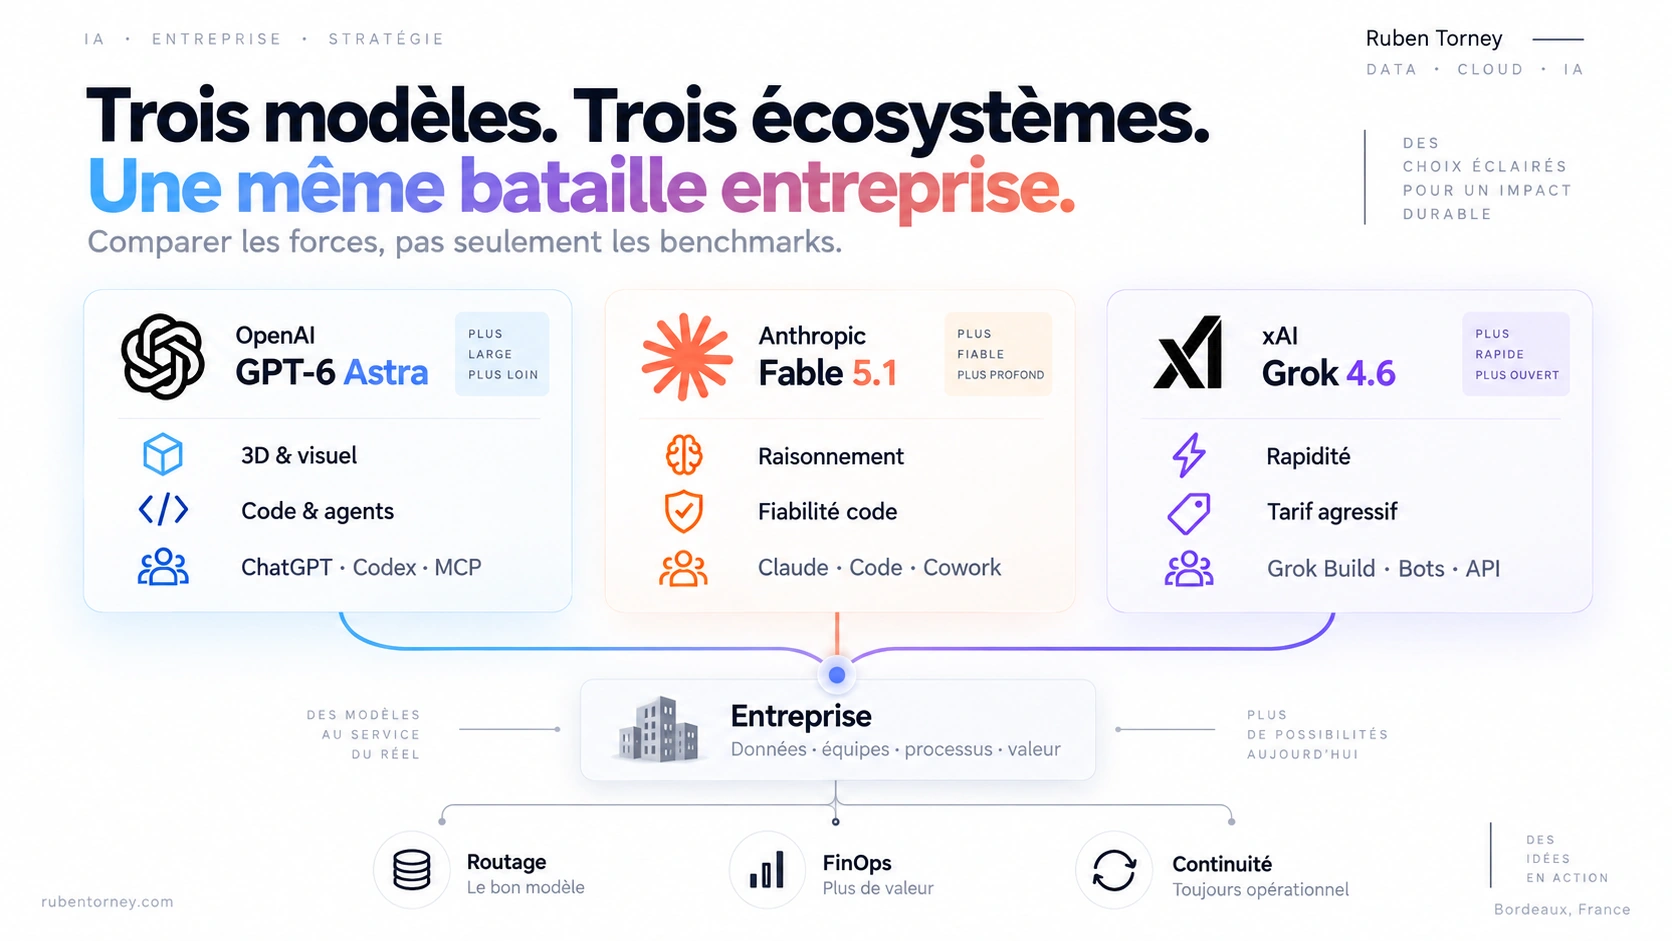
Anthropic sort Claude Fable 5.1. OpenAI enchaîne avec GPT-6 Astra. xAI tient déjà Grok 4.6 depuis mi-août, avec un Grok 4.7 annoncé pour la mi-septembre. Les benchmarks (classements de performance) font du bruit. Ce qui compte pour une DSI ou un dirigeant, c’est autre chose. Des écosystèmes d’agents s’enfoncent dans le métier, la facture bascule vers l’entreprise, et le coût de sortie (switching cost) monte avec chaque connecteur branché.
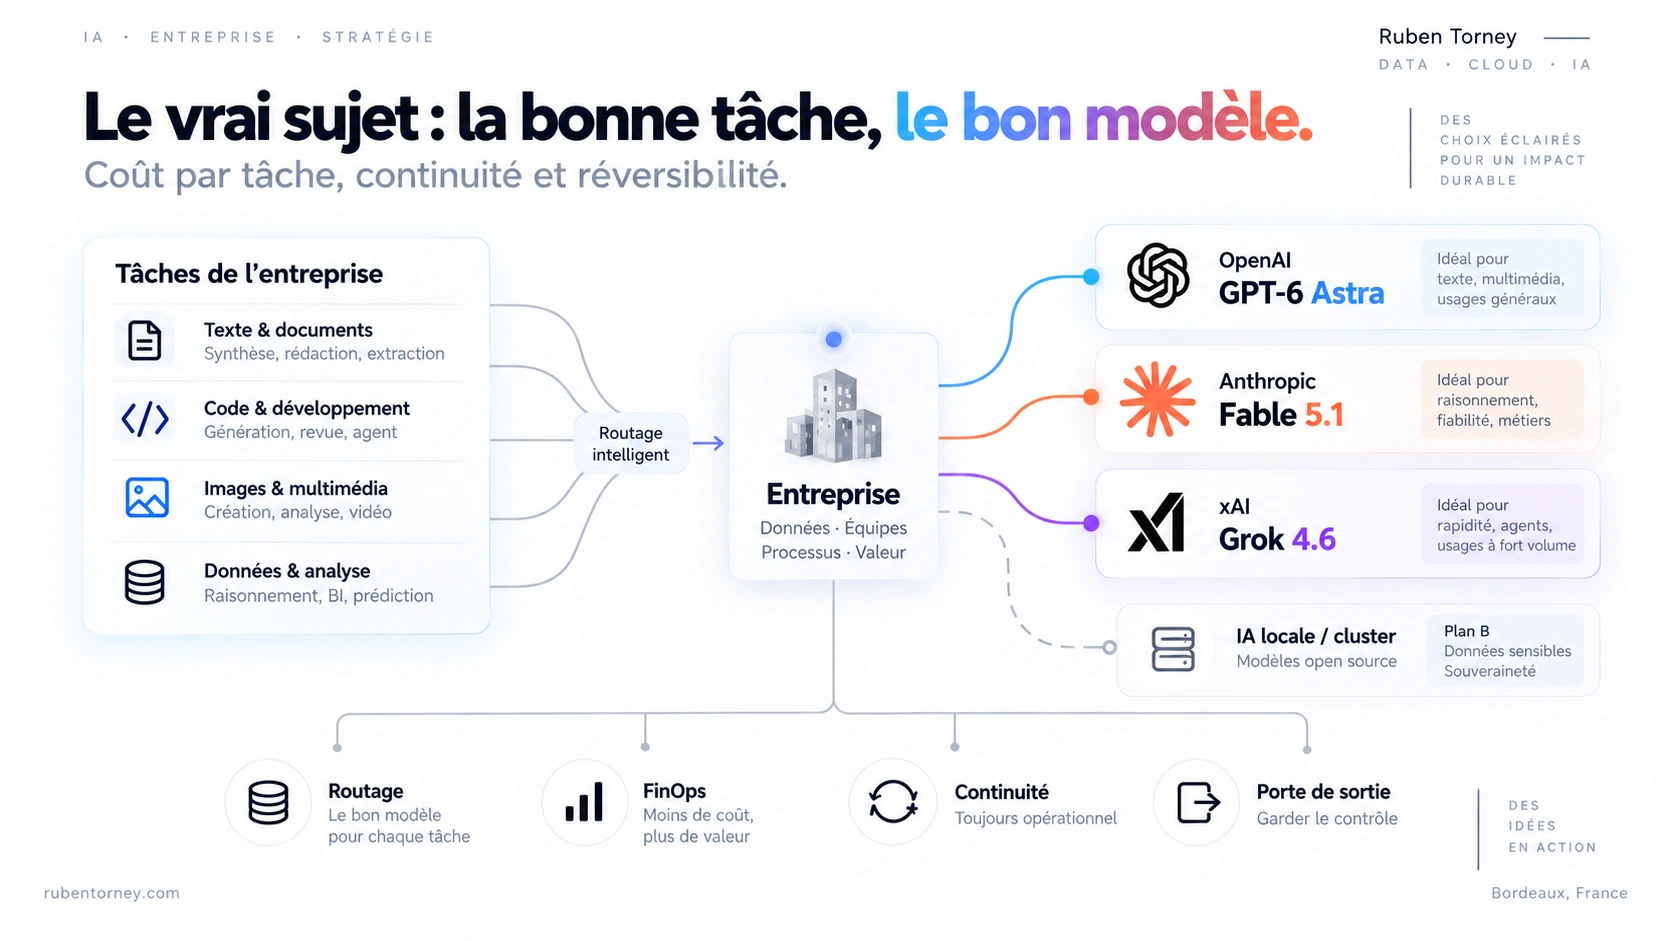
La question n’est plus seulement « quel modèle choisir ». C’est quels processus on transforme, avec quelles données, quels risques, quel coût, et quelle porte de sortie.
En une semaine, trois camps, une même logique
On pourrait lire cette séquence comme une guerre de classements. Fable 5.1 pousse le coding agentique (développement logiciel confié à des agents) et le knowledge work (travail de connaissance). Astra se présente comme le flagship OpenAI pour le raisonnement dur, le software engineering et le computer use (pilotage d’un ordinateur par le modèle). Grok 4.6, déjà dans Cursor et en API, joue la carte des agents longs et d’un prix agressif.
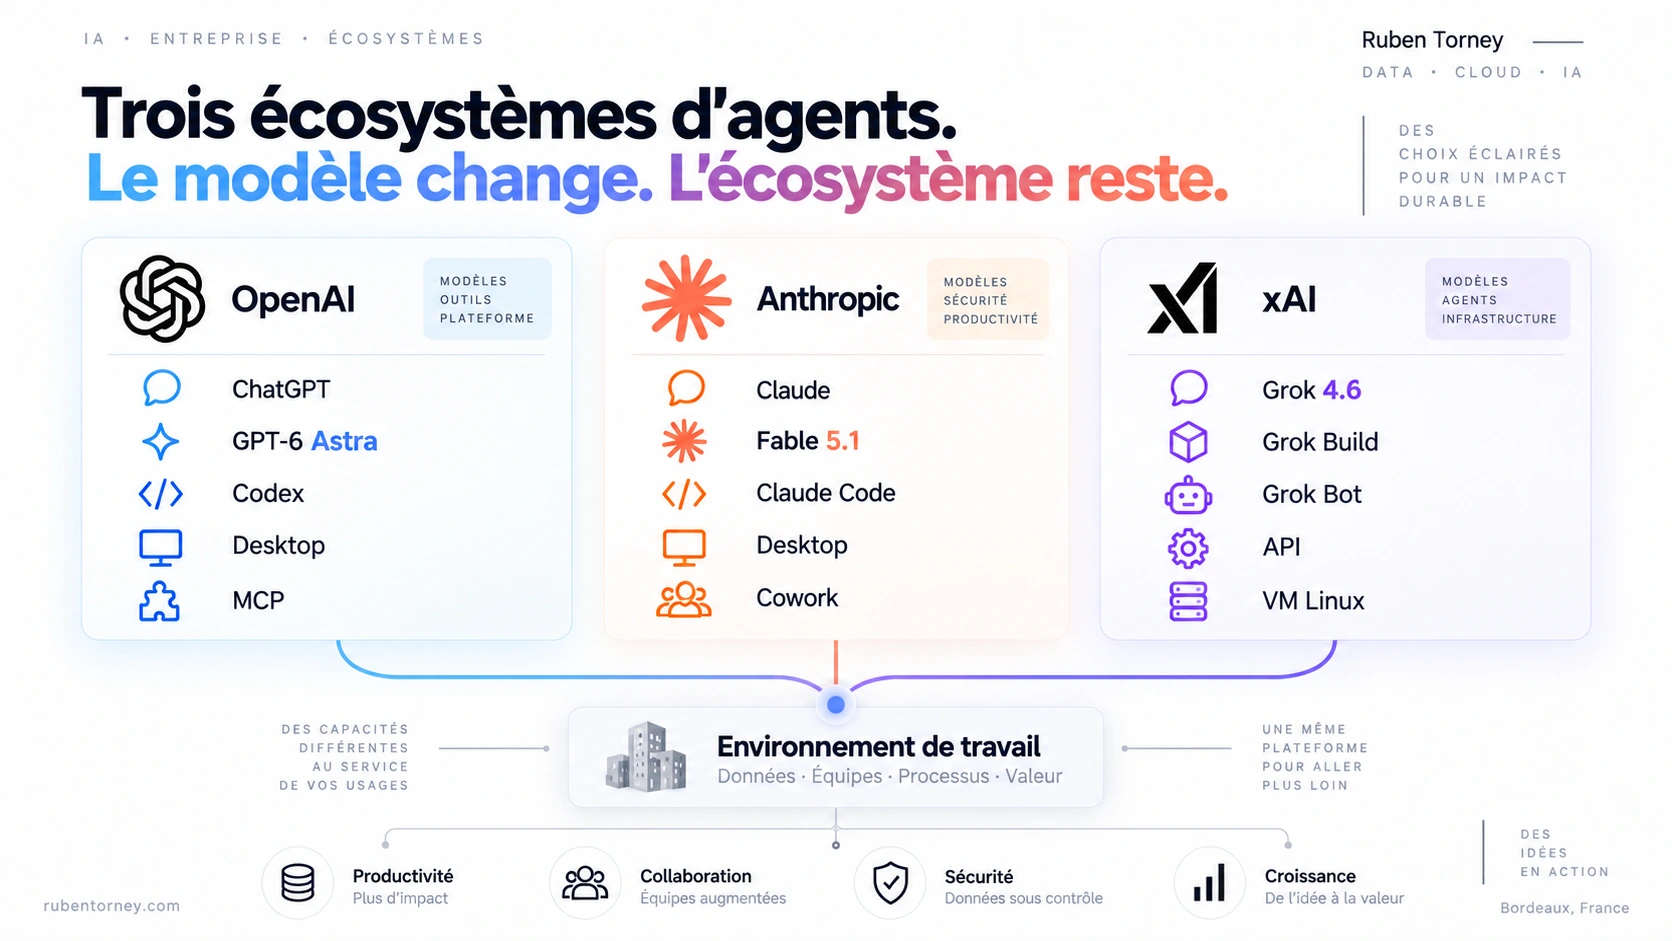
Ce cadre est trop étroit. Ce que vendent OpenAI, Anthropic et xAI aujourd’hui, ce n’est plus seulement un modèle. C’est un environnement dans lequel on travaille, avec un chat connecté aux outils, des agents qui enchaînent les étapes, un IDE, un desktop, parfois une mini-VM (machine virtuelle légère). Une fois que les tickets, le code, le CRM et la documentation passent par là, changer de camp n’est plus un choix de modèle. C’est un projet de migration.
Après neuf ans de plateformes data et cloud, et une spécialisation récente sur les agents, le RAG (recherche augmentée par génération) et le FinOps IA, mon angle terrain reste simple. Le modèle est interchangeable sur le papier. L’écosystème, lui, ne l’est pas. Et le jour où l’API renvoie une erreur 503, on découvre très vite si on avait une stratégie de continuité, ou un abonnement et les doigts croisés.
Le triptyque, posé à plat
| Anthropic Fable 5.1 | OpenAI GPT-6 Astra | xAI Grok 4.6 | xAI Grok 4.7 | |
|---|---|---|---|---|
| Dispo (9 sept. 2026) | Oui (1er sept.) | Oui (API depuis le 4 sept.) | Oui (12 août) | Non, signal ~12 sept. |
| Prix API (short) | $10 / $50 MTok · cache $0,25 | $10 / $50 MTok · cache $1 | $2 / $6 MTok (<200k) | Non publié |
| Contexte | 1M | 1,05M | 500k | Non publié |
| Positionnement | Coding / knowledge / agents | Frontier + computer use | Agents + coding à prix bas | Hypothèse, ticket compétitif |
| Accès sensible | Mythos 5.1 (trusted) | Daybreak (Blue / Red) | n/a | n/a |
Les cases Grok 4.7 restent vides volontairement. Tant qu’il n’y a pas de page produit et d’identifiant API, ce n’est pas une offre. C’est une attente, fondée sur un signal de Musk (« in 10 days » début septembre), pas sur un communiqué xAI.
Sur le prix, l’écart est déjà politique. Astra et Fable 5.1 se placent sur le même ticket frontier (haut de gamme). Grok 4.6 est plusieurs fois moins cher en sortie (output). Anthropic a baissé le coût réel des sessions agentiques via les cache reads (relectures de contexte déjà traité). Côté Astra, les prompts au-delà de 272k tokens passent en tarif long context.
Mon hypothèse, clairement étiquetée comme telle, est que Grok 4.7 arrivera avec un positionnement encore agressif. Je ne l’écrirai comme un fait qu’après un test répétable. J’avais déjà détaillé le rapport prix/perf de Grok 4.6 mi-août.
Trois écosystèmes qui s’épaississent
OpenAI, du chat au workflow
ChatGPT n’est plus une boîte de dialogue isolée. Codex, les plans payants, les outils et MCP (Model Context Protocol, protocole pour brancher des outils et des données au modèle) poussent le modèle au milieu des process. Les docs OpenAI le disent clairement. Le desktop ChatGPT, le Codex CLI et l’extension IDE peuvent partager la même configuration MCP. Les Skills Codex (SKILL.md) figent des workflows réutilisables. Pour une entreprise, ça ressemble de moins en moins à un abonnement IA et de plus en plus à une couche d’exécution.
Astra arrive aussi avec un gating cyber (accès contrôlé selon le profil) via Daybreak (Trusted Access). Nuance utile. Astra est classé Critical cybersécurité dans le Preparedness Framework, mais les « reduced refusals » Daybreak ne sont pas disponibles sur Astra pour la plupart des clients. Le flagship grand public et le flagship cyber permis ne sont pas le même produit commercial.
Anthropic, l’agentique aussi pour les non-tech
Claude Cowork, dans l’app Desktop, vise le knowledge work sans terminal. On choisit des dossiers locaux, on délègue des tâches multi-étapes, et le computer use reste en preview. Tant que l’IA reste réservée aux power users (utilisateurs intensifs), le volume reste limité. Dès que le métier peut déléguer sans coder, l’empreinte dans l’organisation explose.
Côté entreprise, Fable 5.1 arrive avec EFS (Enterprise Frontier Safeguards, garde-fous avec données chez le client) et Mythos 5.1 pour les usages cyber et sciences de la vie sous accès trusted, dans la lignée de Project Glasswing.
xAI, agents, machine dédiée, multi-bots
Grok Bot a été annoncé le 11 août 2026, avec des agents persistants, des routines, des handoffs (passations entre agents) et du multi-bots. Les docs enterprise décrivent un Linux VM managé par membre, partagé entre les bots de ce membre. L’isolation porte entre utilisateurs, pas entre bots du même compte. Moins un grand chat pour tout le monde, plus une équipe d’agents dans une boîte à outils.
Dans les trois cas, la direction est la même. On pousse des agents IA partout. De moins en moins d’entreprises peuvent s’en passer. Et c’est normal, parce que quand ça marche, le produit est magnifique.
Trois CLI dans le terminal
Sous le desktop et le chat, chaque camp a aussi son agent de terminal. Même surface, trois écosystèmes.
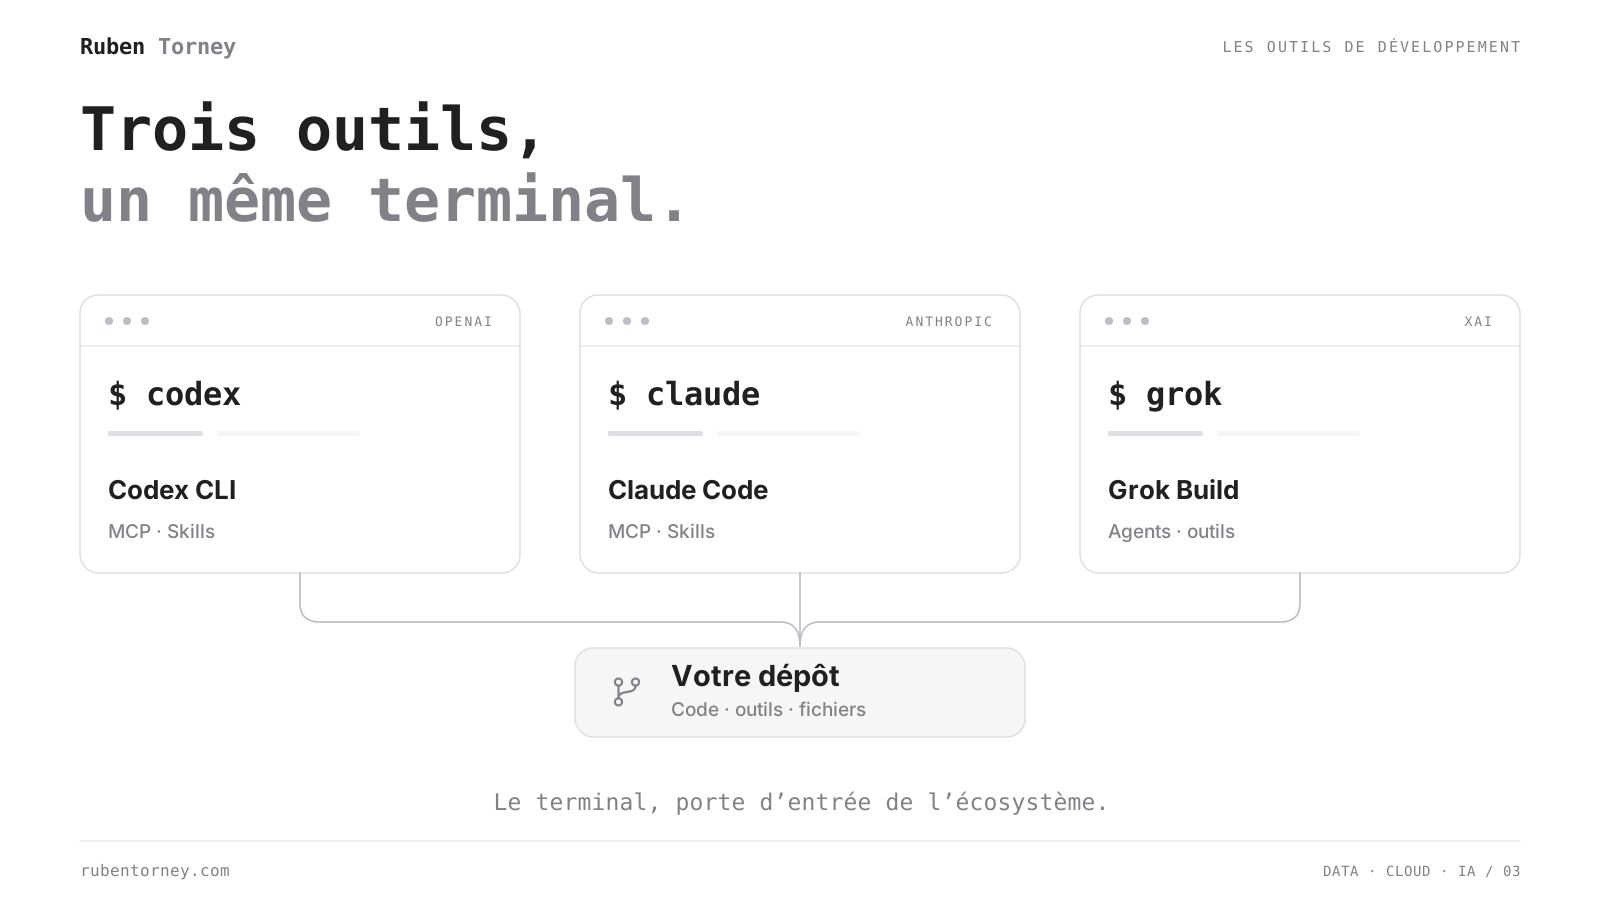
- Codex CLI (OpenAI). Inclus dans les plans ChatGPT. Sandbox cloud, MCP et Skills partagés avec le desktop. Bon réflexe si l’équipe vit déjà dans ChatGPT.
- Claude Code (Anthropic). L’agent terminal branché sur la famille Claude. Skills / MCP, fort sur les refactors multi-fichiers. Souvent le choix par défaut des équipes déjà sur Claude Pro ou Max.
- Grok Build (xAI). CLI / TUI xAI, avec agents parallèles et un ticket agressif côté modèle. Utile pour le volume et les migrations mécaniques, surtout si SuperGrok est déjà payé. Voir aussi comment lancer Grok Build.
Le bon critère n’est pas « lequel est le meilleur CLI ». C’est quel camp possède déjà vos workflows, vos configs et votre facturation.
Pourquoi l’entreprise, pas (seulement) le B2C
Il faut séparer trois idées qu’on mélange trop souvent.
- Le flat rate B2C (forfait grand public) n’est pas l’économie d’inférence. En janvier 2025, Sam Altman a reconnu perdre de l’argent sur ChatGPT Pro à $200/mois. Un abonné qui explose les limites peut coûter bien plus cher à servir que son forfait. Je le vois chez moi. Certaines semaines, je brûle plus de 30 milliards de tokens.
- OpenAI bascule clairement vers l’entreprise. Le 14 août 2026, la CFO Sarah Friar a indiqué que l’enterprise représentait désormais la majorité du revenue (CNBC). Les entreprises passent du « tokenmaxxing » au « cost per unit of intelligence » (coût par unité d’intelligence utile).
- Anthropic joue la carte API et entreprise depuis plus longtemps. Enterprise, Bedrock, Azure, Foundry, EFS, Claude Code. Le signal produit est net, même sans pourcentage audité public.
Traduction pour un décideur français. Ce que les labs cherchent, c’est l’assurance d’accès, les sièges, les engagements de volume, l’intégration profonde. C’est là qu’il y a de la valeur. C’est aussi là que la souveraineté et la dépendance se jouent. J’avais déjà posé le cadre dans IA en entreprise, choisissez une stratégie.
Les FDE, le bras qui colle la stack au métier
Derrière les modèles et les CLI (interfaces en ligne de commande), il y a une force de frappe humaine. Les FDE (Forward Deployed Engineers, ingénieurs déployés chez le client) ne se contentent pas d’ouvrir un ticket support. Ils s’installent dans votre organisation, comprennent vos données et vos process, puis construisent la suite logicielle IA qui « marche vraiment » dans votre SI.
Le playbook n’est pas nouveau. Palantir l’a popularisé. Les labs frontière (modèles de pointe) le reprennent parce qu’un API key ne déploie rien tout seul. Chez OpenAI, le rôle FDE est public. Les ingénieurs mènent des déploiements de bout en bout chez les clients stratégiques, du cadrage technique jusqu’à la production, avec un ancrage fort côté Go-to-Market. En mai 2026, OpenAI a poussé plus loin avec l’OpenAI Deployment Company et l’acquisition de Tomoro. L’objectif affiché est d’embarquer des FDE pour connecter les modèles aux données, aux outils, aux contrôles et aux process métier. Environ 150 FDE et spécialistes déploiement dès le départ, plus de 4 milliards de dollars d’investissement initial pour industrialiser ce motion.
Anthropic suit la même logique sous l’étiquette Applied AI (IA appliquée). Les offres FDE décrivent un travail dans les systèmes clients, avec des livrables concrets (serveurs MCP, sous-agents, skills) et un accompagnement « white glove » (prise en main premium) pour Claude en entreprise. Toujours en mai 2026, Anthropic a annoncé une société de services IA d’entreprise avec Blackstone, Hellman & Friedman et Goldman Sachs. Des Applied AI engineers Anthropic travaillent aux côtés de l’équipe de cette firme pour coller Claude aux opérations, y compris chez des mid-market qui n’ont pas une armée d’intégrateurs en interne.
Du côté xAI, le branding « FDE » est moins omniprésent dans les offres publiques. La direction reste claire. Grok Build pousse une implantation enterprise (réseaux privés, SSO, politiques de flotte, contrôles de conformité). Autrement dit, même famille de problème. Faire entrer l’agent et la CLI au plus près du métier, pas seulement vendre des tokens.
Officiellement, on vous « donne un coup de main ». En pratique, plus la stack est cousue à vos workflows, plus le coût de sortie grimpe. Réécrire prompts, skills, configs MCP, droits, runbooks et formation des équipes n’est plus un changement d’abonnement. C’est un projet de transformation. Dans 12 à 18 mois, le switch peut devenir douloureux, voire inenvisageable pour une DSI sous pression. C’est exactement le point où le prix ridicule d’aujourd’hui se transforme en dépendance chère demain.
Le piège, et la panne qui le rend visible
On a l’habitude de ces offres. Elles sont bonnes. Elles deviennent le cœur du métier. Puis les conditions se resserrent. On l’a vu sur les tokens et les quotas. On l’a vu quand l’open bar Copilot a basculé vers des crédits, et j’en ai déjà parlé côté FinOps Copilot.
Une fois les agents dans la chaîne de valeur, le coût de sortie n’est plus le prix d’un abonnement. C’est le temps de réécrire les prompts, les skills, les configs MCP, les fichiers AGENTS.md, CLAUDE.md ou .cursorrules, les droits, les runbooks et la formation des équipes.
Le lock-in (verrouillage fournisseur) a migré. Le modèle est de plus en plus swappable (interchangeable). Le harness (harnais, c’est-à-dire la couche outils, mémoire, définitions d’agents et opérations qui entoure le modèle) ne l’est pas.
Le risque n’est pas seulement financier. Si un service chute, après une panne, une restriction d’accès ou un modèle gated, et qu’il n’y a pas de porte de sortie, l’entreprise est bloquée. La souveraineté numérique n’est donc pas un slogan. C’est de la continuité d’activité.
La porte de sortie, y compris locale
Cette porte de sortie, c’est maintenant qu’il faut la préparer. Elle peut passer par un second camp cloud, une couche d’abstraction, des prompts et des données versionnés chez vous. Elle peut aussi passer par l’IA locale, le plan B qui devient le plan A le jour où l’API renvoie une erreur 503.
D’un côté, les petites machines de bureau. Mac Studio, DGX Spark, ASUS GX10, Xiaomi AI Cube. Une prise, une machine, et la possibilité de traiter une partie du travail sans envoyer les données à une API externe. J’ai déjà détaillé plusieurs de ces box, notamment le Mac Studio M5 Ultra.
De l’autre, les clusters GPU en entreprise. En ordre de grandeur terrain, on peut viser autour de 8 à 10 sessions actives par gros GPU, selon le modèle, le contexte et la latence acceptée. Sur ces piles, on peut distribuer des modèles open (poids ouverts) d’un très bon niveau, jusqu’à des cibles du calibre d’un Kimi K3 quand on accepte l’infra qui va avec. Pour le full frontier open, on est clairement côté cluster, pas côté Mac Studio.
Le vrai frein, c’est le CapEx (investissement initial) et l’immobilisation de cash, plus l’électricité, la maintenance et les compétences pour opérer. Mon avis, clairement étiqueté comme tel. Les tarifs API ne risquent pas d’évoluer dans le sens le plus confortable pour les gros consommateurs.
Ce que je ferais demain matin
- Mesurer le coût par résultat, pas le volume de tokens.
- Cartographier les dépendances. Quels process meurent si ChatGPT, Claude ou Grok tombe demain ?
- Exiger une porte de sortie. LLM interchangeable, données et prompts versionnés chez vous, second camp pour le critique, option locale pour ce qui ne peut pas attendre.
- Tester Grok 4.6 maintenant sur vos vrais tickets. Quand 4.7 sortira, juger sur artefacts, pas sur un tweet de timing.
- Séparer frontier et quotidien. Astra ou Fable pour le dur et le gated. Un modèle moins cher, cloud ou local, pour le volume.
- Garder un plan B (autre lab, open weights, box ou cluster GPU, mode dégradé humain) pour les flux régulés ou vitaux.
Conclusion
Astra, Fable 5.1 et Grok 4.6 ne sont pas trois annonces isolées. C’est la même histoire écrite par trois camps. Installer des agents au centre du travail, rendre l’écosystème indispensable, monétiser l’entreprise qui ne peut plus repartir en arrière.
Grok 4.7 peut encore bousculer le rapport prix/perf. Tant mieux. La question stratégique, elle, ne bougera pas avec un point de benchmark. Qui possède vos workflows agents ? Combien coûtera vraiment de les quitter dans dix-huit mois ? Et combien vaut une autonomie minimale le jour où DownDetector s’allume à nouveau ?
Les modèles vont encore changer. La profondeur d’intégration, elle, restera, avec la facture qui suit. Je vous en reparle très bientôt, si les serveurs tiennent jusque-là.
Lexique
| Anglais | Français / sens court |
|---|---|
| Agent / agentic | Agent / agentique (enchaîne des actions vers un but) |
| API | Interface de programmation (souvent facturée au token) |
| Applied AI | IA appliquée (déploiement métier chez le client) |
| ARR | Revenu annualisé |
| B2C / flat rate | Grand public / forfait à prix fixe |
| Benchmark | Classement ou test de performance |
| Cache read | Relecture de contexte déjà traité |
| CapEx | Investissement initial |
| Computer use | Pilotage d’un ordinateur par le modèle |
| Enterprise | Offre destinée aux entreprises |
| FDE | Forward Deployed Engineer / ingénieur déployé chez le client |
| Frontier | Haut de gamme des modèles les plus capables |
| Gating / Trusted Access | Accès contrôlé / accès de confiance |
| GPU | Processeur graphique (inférence locale ou cluster) |
| Harness | Harnais (outils, mémoire, configs autour du modèle) |
| Inference | Inférence (exécution du modèle) |
| Lock-in / switching cost | Verrouillage fournisseur / coût de sortie |
| MCP | Protocole pour brancher outils et données |
| Open weights | Poids ouverts (modèle opérable chez soi) |
| RAG | Recherche documentaire + génération |
| Rate limit | Plafond de débit API |
| Tokenmaxxing | Maximiser les tokens sans regarder le résultat utile |
| White glove | Prise en main premium, accompagnement très hands-on |
Sources
- OpenAI Docs · GPT-6 Astra / Codex / MCP
- Anthropic · annonces Fable 5.1 / Cowork / EFS
- xAI · annonce Grok 4.6
- xAI Docs · Grok Build / Grok Bot
- CNBC · Sarah Friar, mix enterprise OpenAI (août 2026)
- TechCrunch / Fortune · Altman sur ChatGPT Pro (janv. 2025)
- OpenAI Careers · Forward Deployed Engineer (FDE)
- OpenAI · OpenAI Deployment Company
- Anthropic Greenhouse · Forward Deployed Engineer
- Anthropic · Enterprise AI services company
- xAI Docs · Grok Build enterprise